Inleiding
Er wordt al jaren gemopperd over de toeslagen. De Tweede Kamer wil er al sinds 2019 van af (Welingelichte Kringen).
Vooral bij mensen bij wie de situatie wijzigt, doen zich problemen voor, waardoor nabetaling of terugbetaling nodig is. Terugbetaling leidt soms tot grote financiële problemen.
Ook de mogelijkheid dat er fraude wordt gepleegd, levert vaak gedoe op en soms diepe ellende. De fraudeopsporing met betrekking tot de kinderopvangtoeslag werd destijds zo fanatiek uitgevoerd dat er enorm veel leed ontstond. Inmiddels zijn er miljarden euro's nodig voor herstel.
Het ministerie van Financiën heeft in februari 2024 een rapport uitgebracht over de afschaffing van het toeslagenstelsel: (Eindrapport Toekomst Toeslagenstelsel).
In dit rapport worden diverse alternatieven aangedragen voor de huurtoeslag, de zorgtoeslag en het kindgebonden budget.
De kinderopvangtoeslag wordt hierin niet behandeld. Hiervoor wordt een apart rapport opgesteld, waarin het voorstel staat om de kinderopvang voor iedereen (bijna) gratis te maken.
Er worden in het eindrapport vele alternatieven opgesomd, vaak met een inkomensafhankelijk component.
Het is opmerkelijk dat in dit rapport over een 'basisbehoeftentoeslag' en een 'uitkeerbare heffingskorting' wordt gesproken. Dit zijn technisch gezien namelijk exact dezelfde concepten als de meer gebruikelijke termen 'basisinkomen' en 'negatieve inkomstenbelasting'. Zie hiervoor ook de artikelen Basisinkomen en Negatieve inkomstenbelasting op deze website. Een verschil is wel dat men er bij de 'basisbehoeftentoeslag' van uitgaat dat deze afbouwt naarmate het inkomen stijgt. Bij een 'basisinkomen' is dit in de meeste literatuur juist niet het geval. De 'uitkeerbare heffingskorting' wordt in het rapport helaas niet concreet uitgewerkt.
De gevolgen voor diverse inkomensgroepen worden weliswaar in een tabel samengevat, maar de achterliggende parameters – zoals de exacte inkomstenbelastingpercentages – ontbreken. Ook wordt er geen relatie gelegd tussen de inkomensgroepen en de specifieke gezins- of woonsituatie. Erg inzichtelijk is het rapport daardoor helaas niet.
Hetzelfde ministerie (om precies te zijn: de werkgroep Toeslagen) leverde in januari 2020 ook al een rapport op onder de titel Eenvoud of maatwerk. Dit was destijds deelonderzoek 2, nadat er eerder al een deelonderzoek 1 was verschenen.
Ook in dit oudere rapport werd al gesproken over een 'basisbehoeftentoeslag' en 'verzilverbare heffingskortingen' ('verzilverbaar' is uiteraard synoniem aan 'uitkeerbaar').
In dit rapport uit 2020 wordt de kinderopvangtoeslag overigens wél nog meegenomen.
Maar ook hier ontbreekt een goed inzicht in de concrete gevolgen voor specifieke gezins- en woonsituaties. Het rapport ademt de sfeer van een conceptversie, waarop het latere rapport uit 2024 uiteindelijk is gebaseerd.
Volgens de eerder genoemde bron Welingelichte Kringen heeft de SER een advies opgesteld en dit door het CPB laten doorrekenen. Dit is de meest recente nieuwsbron die voorhanden is (21-09-2026). Helaas is het adviesrapport zelf op dit moment nog niet officieel te downloaden; Welingelichte Kringen citeert uit documenten die voortijdig zijn uitgelekt. Het definitieve rapport wordt dit najaar verwacht. De SER heeft er inmiddels zelf wel een bericht over gepubliceerd (SER-traject).
In dit artikel worden een aantal opties uitgewerkt waarbij puur vanuit een technisch oogpunt naar het netto-inkomen wordt gekeken. Wellicht vertoont deze analyse straks de nodige overlap met het definitieve rapport van de SER.
Er worden hier geen politieke keuzes gemaakt, maar er wordt wel scherp aangestipt wáár de politiek knopen door moet hakken.
Daarbij is specifiek gekozen om de gevolgen van een inkomensonafhankelijke oplossing door te rekenen. In de eerder genoemde overheidsrapporten worden namelijk vooral inkomensafhankelijke oplossingen aangedragen.
Zo bestaat er de gedachte om te gaan werken met een 'negatieve inkomstenbelasting' (NIB) of een 'basisbehoeftentoeslag' die gekoppeld blijft aan het inkomen.
Hoewel er bij een 'basisinkomen' meestal niet over een afbouw wordt gesproken, zou dit technisch gezien natuurlijk wel kunnen. Het grote verschil is echter dat een echt basisinkomen ook geacht wordt de bijstand te vervangen. In het kader van alléén de toeslagen vervangen, is dat dus geen handige term.
Kiest de politiek voor een inkomensafhankelijke variant? Dan voegt men in feite gewoon de bestaande toeslagen samen en lost men onder de streep niets op. Er blijft dan een jaarlijkse verrekening achteraf nodig. De complexiteit blijft bestaan, inclusief het risico op een nieuw schandaal (geen kinderopvangtoeslagschandaal, maar een 'NIB-schandaal').
In dit artikel worden dergelijke non-oplossingen niet behandeld.
Of je het nu hebt over een NIB, een uitkeerbare heffingskorting, een basisbehoeftentoeslag of een basisinkomen: zodra je de regeling inkomensonafhankelijk maakt, verdwijnen de technische verschillen. In alle gevallen ontvang je simpelweg maandelijks een vast bedrag van de Belastingdienst of de SVB. Zie hiervoor ook Hoeveel geld krijg ik - NIB. In de rest van dit artikel worden deze verwarrende termen daarom vermeden.
Voor alle onderstaande paragrafen geldt dat uitgebreide achtergrondinformatie over het huidige stelsel te vinden is op Hoeveel geld krijg ik: toeslagen
Zorgtoeslag
Vanaf 18-jarige leeftijd ben je verplicht een basisverzekering af te sluiten (Rijksoverheid - zorgverzekering plicht).
Mensen kunnen een zorgtoeslag ontvangen. De hoogte ervan hangt af van je bruto-inkomen (als je alleen woont) of het gezamenlijke inkomen (als je een toeslagpartner hebt). Daarnaast mag je vermogen niet te hoog zijn. Verdien je te veel of heb je te veel vermogen, dan krijg je geen zorgtoeslag.
Tot 2006 was er voor 'lagere' inkomens sprake van het 'verplichte ziekenfonds', waarvoor de werkgever doorgaans een paar tientjes premie inhield. De 'hogere' inkomens moesten een particuliere ziektekostenverzekering afsluiten, waarvoor je veelal zo'n 150 tot 250 euro per persoon per maand betaalde.
Vreemd genoeg is er destijds niet voor gekozen om iedereen in het verplichte ziekenfonds onder te brengen en de inkomstenbelasting voor hogere inkomens te verhogen.
De SER schijnt nu (volgens het genoemde Welingelichte Kringen) juist dit voorstel te doen: een lage nominale premie voor iedereen, terwijl de inkomstenbelasting omhooggaat, oplopend tot 56% voor een bepaalde inkomstenbelastingschijf (onbekend welke, een schijf in het midden of de hoogste schijf). Dit is wellicht ook bedoeld voor de financiering van de andere af te schaffen toeslagen.
Omdat iedereen vanaf 18 jaar een zorgverzekering moet hebben, zou je denken dat een alternatief voor iedereen budgetneutraal kan worden ingevoerd. Echter, dit blijkt in de praktijk lastig.
De hoogte van de zorgtoeslag is namelijk niet voor iedereen gelijk: als je een toeslagpartner hebt, krijg je weliswaar allebei een bedrag, maar dit is per persoon lager dan wanneer je alleenwonend bent (in 2026: 124 euro per persoon voor samenwonenden tegenover 130 euro voor alleenwonenden).
Daarnaast is er een inkomensgrens voor alleenwonenden en samenwonenden, waarbij die voor de laatste groep niet het dubbele is (in 2026: ruim 40.000 euro voor alleenwonenden en ruim 51.000 euro voor samenwonenden). Er wordt dus gekeken naar het gezamenlijke huishoudinkomen.
De inkomstenbelasting wordt echter per persoon berekend, nooit op basis van het gezamenlijke inkomen. Daardoor ontstaat er in de fiscaliteit ook een verschil tussen een eenverdiener en tweeverdieners bij samenwonenden.
Als de zorgtoeslag in de inkomstenbelasting wordt geïntegreerd (terwijl de zorgpremie gelijk blijft) en de inkomstenbelasting percentages worden aangepast, zullen er dus inkomenseffecten optreden. Dat is niet te voorkomen.
Om een idee te krijgen van deze inkomenseffecten, is met behulp van hoeveelgeldkrijgik.nl een model gemaakt op basis van het belasting- en toeslagenstelsel van 2026, met een aantal aanpassingen:
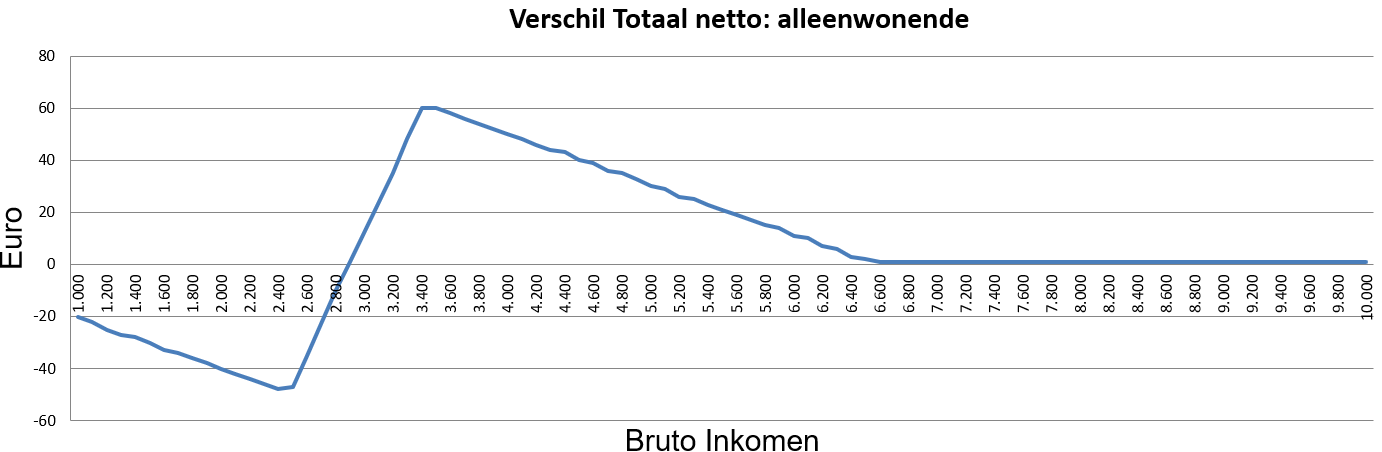
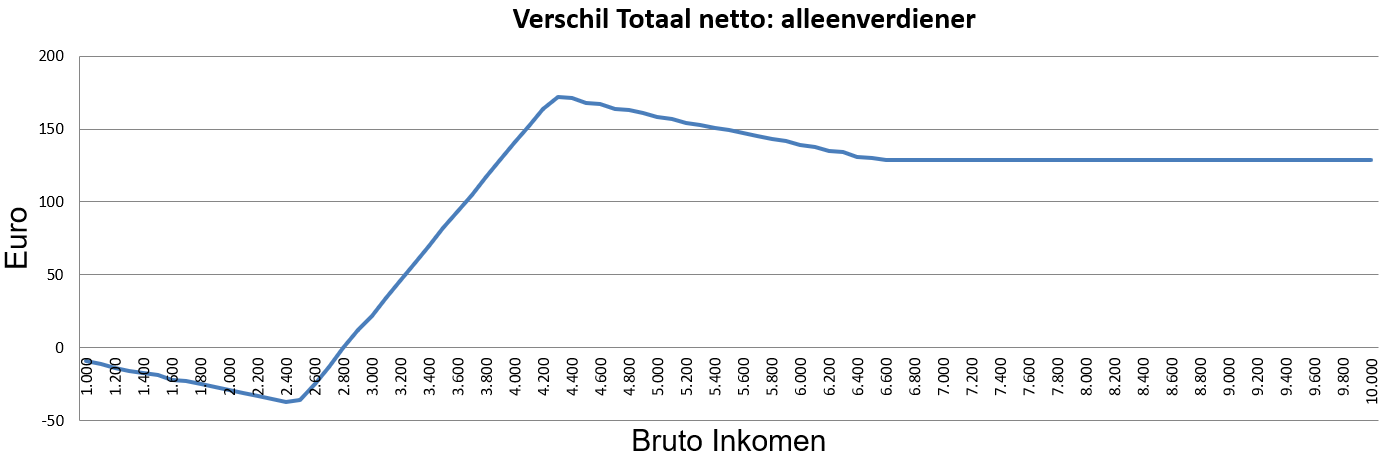
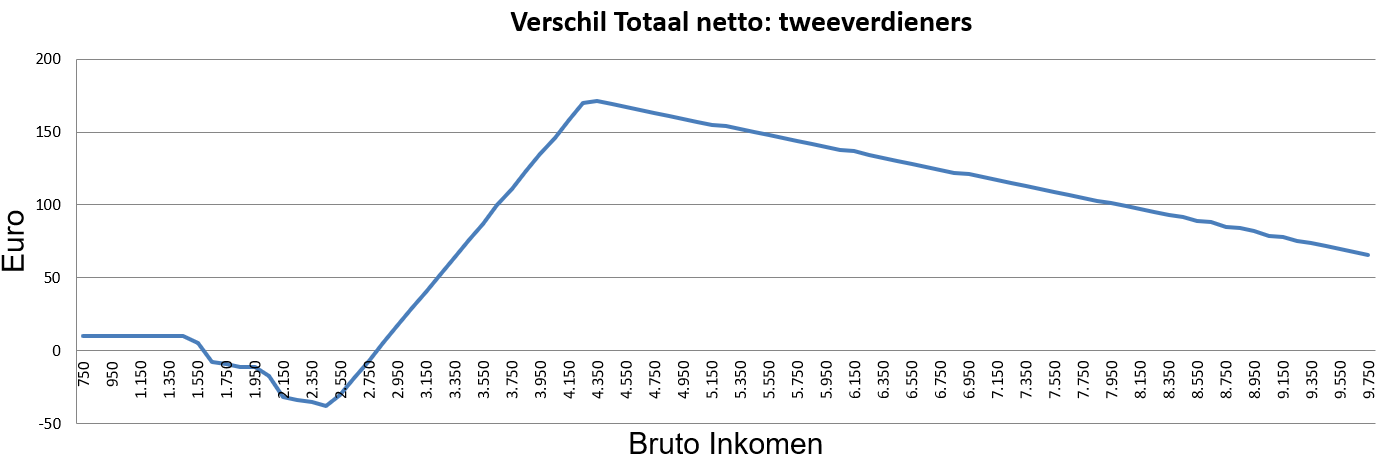
Vanaf 6500 euro bruto per maand klopt het ook en is er geen verschil meer. Daaronder is er wel een afwijking.
De grenzen van de schijven van de inkomstenbelasting en de percentages kunnen wel worden aangepast, het verschil blijft dan onderling altijd nog tientallen euro's per maand.
Mensen kunnen een zorgtoeslag ontvangen. De hoogte ervan hangt af van je bruto-inkomen (als je alleen woont) of het gezamenlijke inkomen (als je een toeslagpartner hebt). Daarnaast mag je vermogen niet te hoog zijn. Verdien je te veel of heb je te veel vermogen, dan krijg je geen zorgtoeslag.
Tot 2006 was er voor 'lagere' inkomens sprake van het 'verplichte ziekenfonds', waarvoor de werkgever doorgaans een paar tientjes premie inhield. De 'hogere' inkomens moesten een particuliere ziektekostenverzekering afsluiten, waarvoor je veelal zo'n 150 tot 250 euro per persoon per maand betaalde.
Vreemd genoeg is er destijds niet voor gekozen om iedereen in het verplichte ziekenfonds onder te brengen en de inkomstenbelasting voor hogere inkomens te verhogen.
De SER schijnt nu (volgens het genoemde Welingelichte Kringen) juist dit voorstel te doen: een lage nominale premie voor iedereen, terwijl de inkomstenbelasting omhooggaat, oplopend tot 56% voor een bepaalde inkomstenbelastingschijf (onbekend welke, een schijf in het midden of de hoogste schijf). Dit is wellicht ook bedoeld voor de financiering van de andere af te schaffen toeslagen.
Omdat iedereen vanaf 18 jaar een zorgverzekering moet hebben, zou je denken dat een alternatief voor iedereen budgetneutraal kan worden ingevoerd. Echter, dit blijkt in de praktijk lastig.
De hoogte van de zorgtoeslag is namelijk niet voor iedereen gelijk: als je een toeslagpartner hebt, krijg je weliswaar allebei een bedrag, maar dit is per persoon lager dan wanneer je alleenwonend bent (in 2026: 124 euro per persoon voor samenwonenden tegenover 130 euro voor alleenwonenden).
Daarnaast is er een inkomensgrens voor alleenwonenden en samenwonenden, waarbij die voor de laatste groep niet het dubbele is (in 2026: ruim 40.000 euro voor alleenwonenden en ruim 51.000 euro voor samenwonenden). Er wordt dus gekeken naar het gezamenlijke huishoudinkomen.
De inkomstenbelasting wordt echter per persoon berekend, nooit op basis van het gezamenlijke inkomen. Daardoor ontstaat er in de fiscaliteit ook een verschil tussen een eenverdiener en tweeverdieners bij samenwonenden.
Als de zorgtoeslag in de inkomstenbelasting wordt geïntegreerd (terwijl de zorgpremie gelijk blijft) en de inkomstenbelasting percentages worden aangepast, zullen er dus inkomenseffecten optreden. Dat is niet te voorkomen.
Om een idee te krijgen van deze inkomenseffecten, is met behulp van hoeveelgeldkrijgik.nl een model gemaakt op basis van het belasting- en toeslagenstelsel van 2026, met een aantal aanpassingen:
- Vast bedrag van 128 euro per persoon (vanaf 18 jaar)
- Verhoging van de percentages van de 1e en 2e inkomstenbelastingschijf (35,75%->37,7% en 37,56%->39,5, waarbij de schijfgrenzen niet zijn aangepast)
P.s.: De exacte percentages maken niet uit; het gaat om het effect en het verschil tussen alleenwonenden, eenverdieners en tweeverdieners bij samenwonenden.
Dan nu drie overzichten met een beeld van wat het effect is van deze wijzigingen.
P.s.: 'Alleenverdiener': 2 samenwonenden, waarbij 1 het gehele inkomen ontvangt.
Zoals duidelijk is te zien, zijn de verschillen best fors. De percentages zijn in dit model zo gekozen dat het voor een alleenwonende het beste aansluit.Vanaf 6500 euro bruto per maand klopt het ook en is er geen verschil meer. Daaronder is er wel een afwijking.
De grenzen van de schijven van de inkomstenbelasting en de percentages kunnen wel worden aangepast, het verschil blijft dan onderling altijd nog tientallen euro's per maand.
Kindgebondenbudget
Bij de zorgtoeslag gaat het om alle mensen vanaf 18 jaar.
Bij het kindgebonden budget komt er nog een factor bij: wel of geen kinderen hebben.
De meest logische oplossing daarvoor is aan te sluiten bij de systematiek van de kinderbijslag. Of, sterker nog, het kindgebonden budget af te schaffen en de kinderbijslag te verhogen.
Het probleem dat zich dan voordoet, is dat compensatie via hogere inkomstenbelasting percentages iedereen raakt, dus ook de mensen zonder kinderen.
Het kindgebonden budget kent ook een afbouw, maar die verloopt veel langzamer dan bij de zorgtoeslag. Bij twee volwassenen en twee kinderen loopt het recht nog door tot zo'n 12.500 euro per maand.
Er zit, net als bij de zorgtoeslag, ook een effect bij alleenwonenden en samenwonenden, maar dan groter.
Bij een laag inkomen (bijvoorbeeld 2.000 euro bruto) bedraagt het kindgebonden budget voor één kind 491 euro per maand voor een alleenwonende, tegenover 209 euro per maand voor samenwonenden.
Voor samenwonenden bedraagt de toeslag altijd 209 euro per kind (in 2025/2026). Voor alleenwonenden is de toeslag 491 euro voor het eerste kind (vanwege de alleenstaandeouderkop van ruim 280 euro), waarna er per volgend kind 209 euro bij komt.
Tot slot is er ook nog een extra toeslag voor oudere kinderen, waarbij onderscheid wordt gemaakt tussen 12 t/m 15 jaar en 16 t/m 17 jaar. Voor een 12- t/m 15-jarige komt er nog eens 58 euro per maand bij, en voor een 16- of 17-jarige 77 euro per maand. Althans, bij de lagere inkomens.
Ofwel: ingewikkelder konden we het niet maken.
Het vergt vele grafieken om de effecten voor alle mogelijke varianten in beeld te brengen.
Er zijn er met behulp van hoeveelgeldkrijgik.nl een aantal gemaakt. Daarbij zijn, net als bij de zorgtoeslag, een aantal aanpassingen verricht op het model van 2026:
Dan de vier plaatjes:
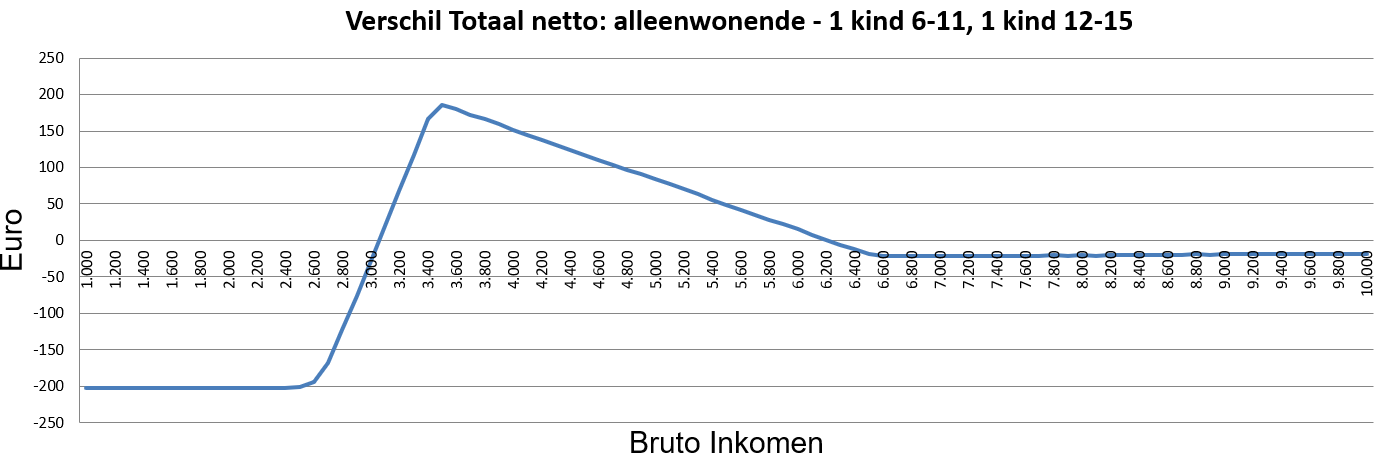
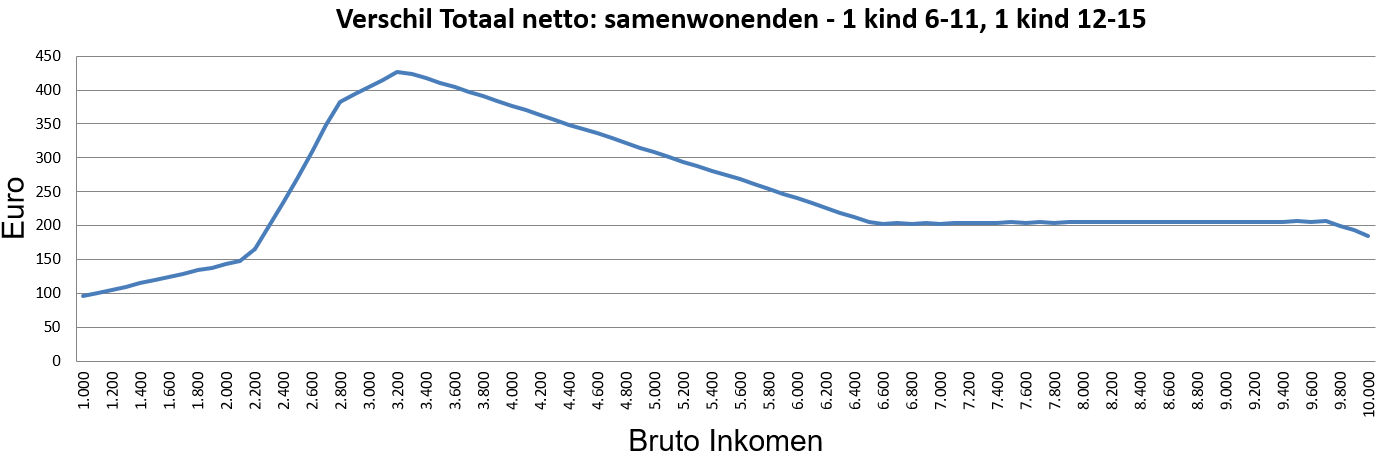
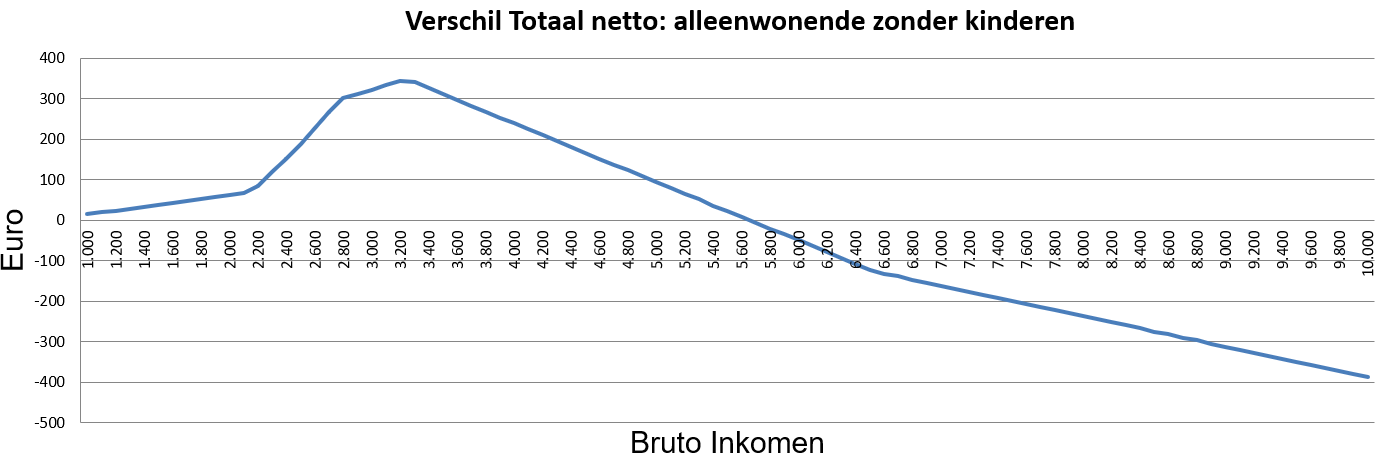
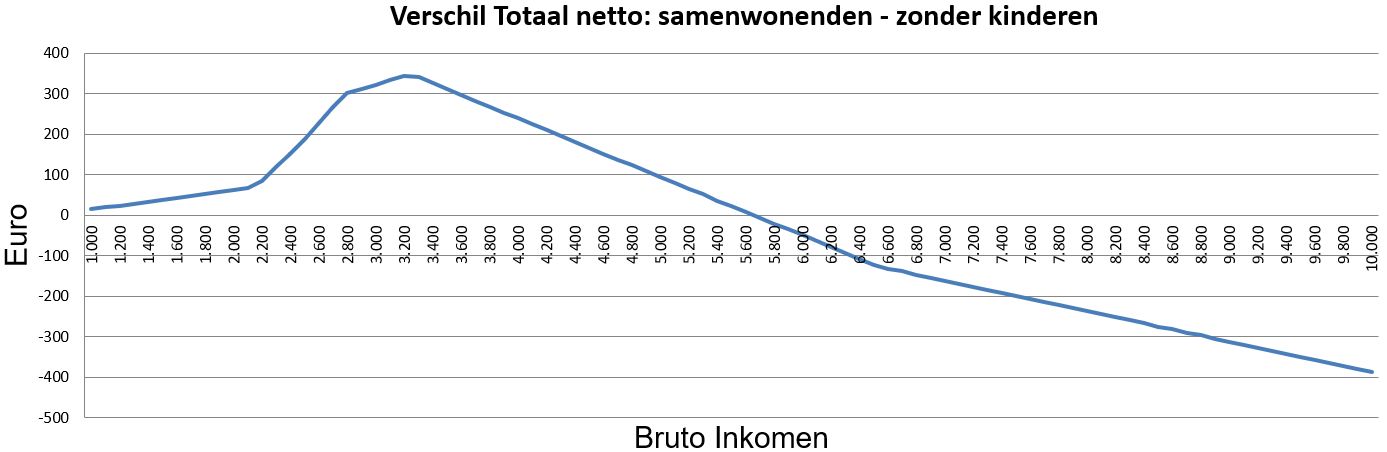
Helder is dat de alleenstaande met een laag inkomen geld inlevert, terwijl samenwonenden met een laag inkomen er juist op vooruitgaan. Het verschil in kindgebonden budget (zoals hierboven uitgelegd) wordt dus direct omgekeerd zichtbaar als het wordt opgevangen met andere, voor iedereen geldende inkomstenbelastingpercentages.
Uiteraard is er ook een effect voor mensen zonder kinderen. Zij ontvingen al geen kindgebonden budget en kinderbijslag, en profiteren dus ook niet van de verhoogde kinderbijslag. Voor hen geldt dat het nadelige effect volledig wordt veroorzaakt door de gewijzigde inkomstenbelastingpercentages, waardoor zij er tot een paar honderd euro per maand op achteruitgaan (en boven de 10.000 euro per maand zelfs nog meer).
De grenzen van de schijven van de inkomstenbelasting en de percentages kunnen wel worden aangepast, het verschil blijft dan onderling altijd nog een paar honderd euro's per maand.
Bij het kindgebonden budget komt er nog een factor bij: wel of geen kinderen hebben.
De meest logische oplossing daarvoor is aan te sluiten bij de systematiek van de kinderbijslag. Of, sterker nog, het kindgebonden budget af te schaffen en de kinderbijslag te verhogen.
Het probleem dat zich dan voordoet, is dat compensatie via hogere inkomstenbelasting percentages iedereen raakt, dus ook de mensen zonder kinderen.
Het kindgebonden budget kent ook een afbouw, maar die verloopt veel langzamer dan bij de zorgtoeslag. Bij twee volwassenen en twee kinderen loopt het recht nog door tot zo'n 12.500 euro per maand.
Er zit, net als bij de zorgtoeslag, ook een effect bij alleenwonenden en samenwonenden, maar dan groter.
Bij een laag inkomen (bijvoorbeeld 2.000 euro bruto) bedraagt het kindgebonden budget voor één kind 491 euro per maand voor een alleenwonende, tegenover 209 euro per maand voor samenwonenden.
Voor samenwonenden bedraagt de toeslag altijd 209 euro per kind (in 2025/2026). Voor alleenwonenden is de toeslag 491 euro voor het eerste kind (vanwege de alleenstaandeouderkop van ruim 280 euro), waarna er per volgend kind 209 euro bij komt.
Tot slot is er ook nog een extra toeslag voor oudere kinderen, waarbij onderscheid wordt gemaakt tussen 12 t/m 15 jaar en 16 t/m 17 jaar. Voor een 12- t/m 15-jarige komt er nog eens 58 euro per maand bij, en voor een 16- of 17-jarige 77 euro per maand. Althans, bij de lagere inkomens.
Ofwel: ingewikkelder konden we het niet maken.
Het vergt vele grafieken om de effecten voor alle mogelijke varianten in beeld te brengen.
Er zijn er met behulp van hoeveelgeldkrijgik.nl een aantal gemaakt. Daarbij zijn, net als bij de zorgtoeslag, een aantal aanpassingen verricht op het model van 2026:
- Verhoging van de kinderbijslag met 350 euro voor kinderen tot 11 jaar (het gemiddelde voor alleen- en samenwonenden)
- Verhoging van de kinderbijslag met 209 euro voor kinderen vanaf 12 jaar
- Verlaging en verhoging van de percentages van de 1e, 2e en 3e inkomstenbelastingschijf (35,75%->25%, 37,56%->52%, 49,50%->57%, waarbij de schijfgrenzen niet zijn aangepast)
P.s.: De exacte percentages maken niet uit; het gaat om het effect en het verschil tussen alleen- en samenwonenden met en zonder kinderen.
Dan de vier plaatjes:
P.s.: Bij samenwonenden is uitgegaan van één kostwinner.
Zoals te zien is, is het effect tussen alleen- en samenwonenden behoorlijk wisselend. Bij meer dan twee kinderen worden de effecten verder vergroot.Helder is dat de alleenstaande met een laag inkomen geld inlevert, terwijl samenwonenden met een laag inkomen er juist op vooruitgaan. Het verschil in kindgebonden budget (zoals hierboven uitgelegd) wordt dus direct omgekeerd zichtbaar als het wordt opgevangen met andere, voor iedereen geldende inkomstenbelastingpercentages.
Uiteraard is er ook een effect voor mensen zonder kinderen. Zij ontvingen al geen kindgebonden budget en kinderbijslag, en profiteren dus ook niet van de verhoogde kinderbijslag. Voor hen geldt dat het nadelige effect volledig wordt veroorzaakt door de gewijzigde inkomstenbelastingpercentages, waardoor zij er tot een paar honderd euro per maand op achteruitgaan (en boven de 10.000 euro per maand zelfs nog meer).
De grenzen van de schijven van de inkomstenbelasting en de percentages kunnen wel worden aangepast, het verschil blijft dan onderling altijd nog een paar honderd euro's per maand.
Kinderopvangtoeslag
De kinderopvangtoeslag is weer een geheel ander verhaal. Tot een bruto-inkomen van 4.701 euro per maand ontvang je 96% van de kosten (voor alle kinderen). Daarna wordt het vergoedingspercentage afgebouwd, maar dit daalt nooit naar 0 procent.
De percentages verschillen bovendien voor het eerste kind (het kind met de meeste opvanguren) en de volgende kinderen. Vanaf een bruto-inkomen van zo'n 20.000 euro per maand ontvang je nog altijd 33,3% voor het eerste kind. Voor de overige kinderen ontvang je dan 67,1%. (Alle cijfers zijn op basis van het stelsel in 2026.)
Als de kinderopvangtoeslag wordt vervangen, is het niet logisch om een vast bedrag te hanteren, maar een vast percentage.
In dit model wordt voor alle inkomens standaard de maximale vergoeding van 96% uitbetaald, het percentage dat in 2026 tot 4.701 euro bruto per maand geldt. Alle aanpassingen weer op een rij:
Dan de twee plaatjes (voor een alleenwonende):
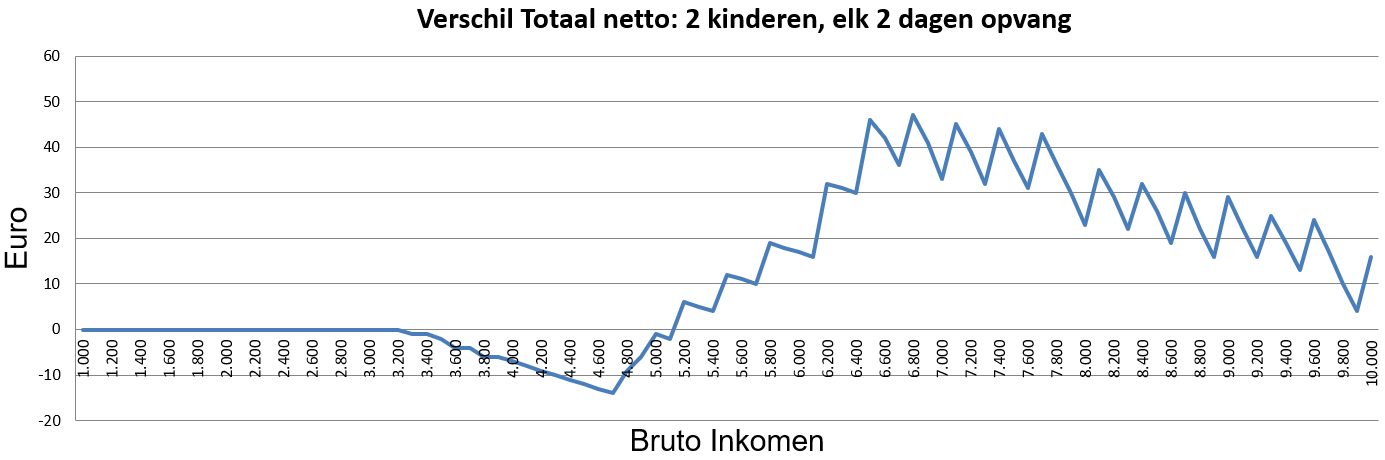
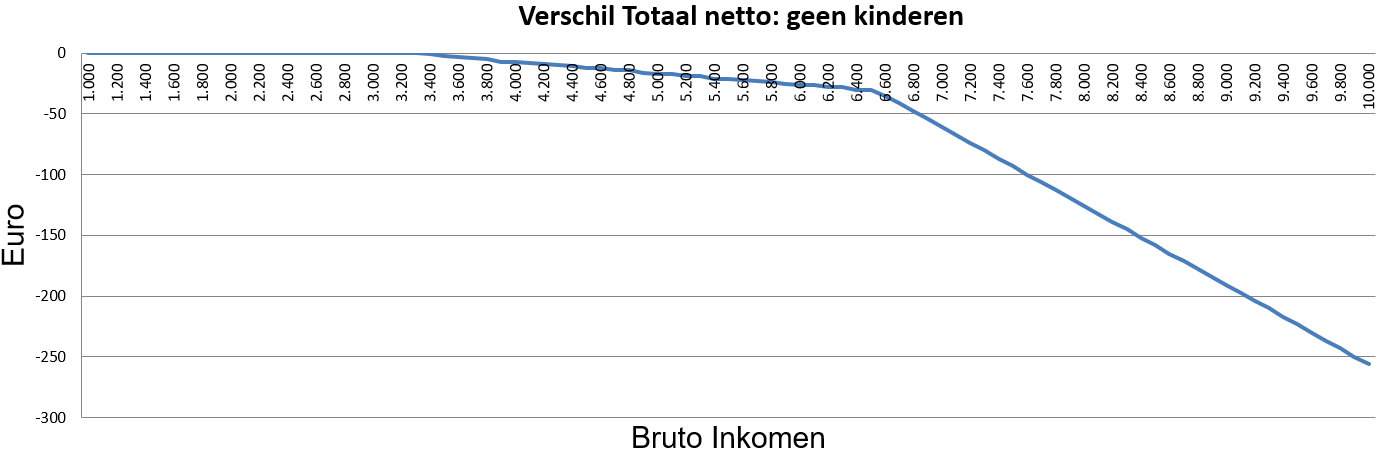 Met kinderen bedraagt het verschil slechts een paar tientjes. Zonder kinderen is de achteruitgang echter enkele honderden euro's per maand. Net als bij het kindgebonden budget is de impact voor huishoudens zonder kinderen dus best groot. Die impact wordt veroorzaakt door het hogere inkomstenbelasting percentage.
De grenzen van de schijven van de inkomstenbelasting en de percentages kunnen wel worden aangepast, het verschil blijft dan onderling altijd nog een paar honderd euro's per maand. Voor inkomens ver boven de 10.000 gaat het zelfs om duizenden euro's.
De percentages verschillen bovendien voor het eerste kind (het kind met de meeste opvanguren) en de volgende kinderen. Vanaf een bruto-inkomen van zo'n 20.000 euro per maand ontvang je nog altijd 33,3% voor het eerste kind. Voor de overige kinderen ontvang je dan 67,1%. (Alle cijfers zijn op basis van het stelsel in 2026.)
Als de kinderopvangtoeslag wordt vervangen, is het niet logisch om een vast bedrag te hanteren, maar een vast percentage.
In dit model wordt voor alle inkomens standaard de maximale vergoeding van 96% uitbetaald, het percentage dat in 2026 tot 4.701 euro bruto per maand geldt. Alle aanpassingen weer op een rij:
- Vast vergoedingspercentage van 96% voor alle inkomens
- Verhoging van de percentages van de 2e en 3e inkomstenbelastingschijf (37,56%->38,5%, 49,50%->56%, waarbij de schijfgrenzen niet zijn aangepast)
P.s.: De exacte percentages maken niet uit; het gaat om het effect en het verschil tussen ouders met en zonder kinderopvang.
Dan de twee plaatjes (voor een alleenwonende):
De grenzen van de schijven van de inkomstenbelasting en de percentages kunnen wel worden aangepast, het verschil blijft dan onderling altijd nog een paar honderd euro's per maand. Voor inkomens ver boven de 10.000 gaat het zelfs om duizenden euro's.
Huurtoeslag
Qua complexiteit lijkt deze wel op het kindgebonden budget én de kinderopvangtoeslag samen.
In plaats van het al dan niet hebben van kinderen, gaat het hier om het al dan niet hebben van een huurwoning.
In plaats van het aantal kinderen en dagen kinderopvang, gaat het hier om de hoogte van de huur. (Bij de huurtoeslag wordt de toeslag over maximaal 932,93 euro huur per maand berekend.)
Daarnaast kent de huurtoeslag, net als het kindgebonden budget, variatie door het aantal volwassen gezinsleden. En nog iets complexer: bij de huurtoeslag gaat het in een deel van de berekening over één of twee volwassenen, en in een ander deel om één, twee of drie volwassenen.
En tot slot speelt ook de hoogte van het (gezamenlijke) inkomen hier een rol.
De maximale huurtoeslag voor een alleenwonende is 525 euro, en voor samenwonenden 537 euro. Vanaf zo'n 4.700 euro bruto per maand is de huurtoeslag 0 euro (dit zijn de cijfers voor 2026; in 2025 werd dat punt al bij 3.400 euro bereikt).
De huurtoeslag zou kunnen worden vervangen door een vast bedrag voor iedereen. Maar, net als bij het kindgebonden budget en de kinderopvangtoeslag, is het logischer om alleen het inkomensafhankelijke deel eraf te halen en niet het hebben van een huurwoning en het huurprijsgedeelte van de berekening van de toeslag.
De huurtoeslag blijft dan bestaan. De nadelen van toeslagen liggen immers in de onzekerheid en variatie van het inkomensafhankelijke deel, niet in het hebben van een huurwoning (net zoals de nadelen van het kindgebonden budget en de kinderopvangtoeslag niet liggen in de kinderen of de opvang, maar in de inkomensafhankelijkheid). Uiteraard verhuizen mensen nog wel eens en veranderd de huurprijs. Maar het woonadres wordt centraal in Nederland vastgelegd, dus dat levert nooit een probleem op. Alleen huurprijzen veranderen, maar dat is maar eens per jaar. Er zijn trouwens wel plannen voor een centrale registratie van de huurprijzen (Rijksoverheid).
De berekening van de huidige huurtoeslag is erg complex en doorloopt acht stappen. In slechts één stap speelt de inkomensafhankelijkheid. Deze stap kan eruit worden gehaald.
De aanpassingen:
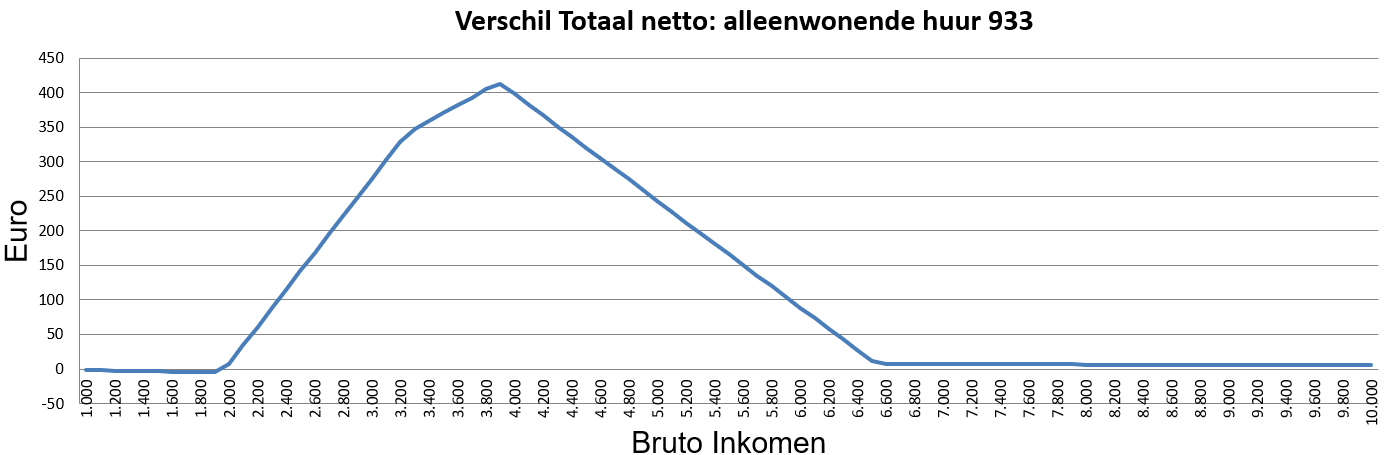
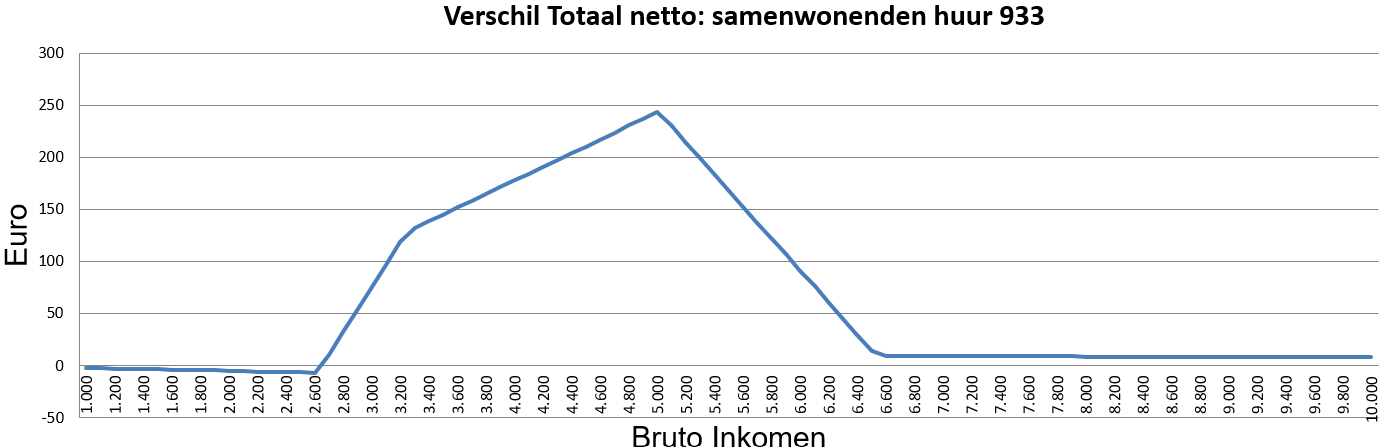
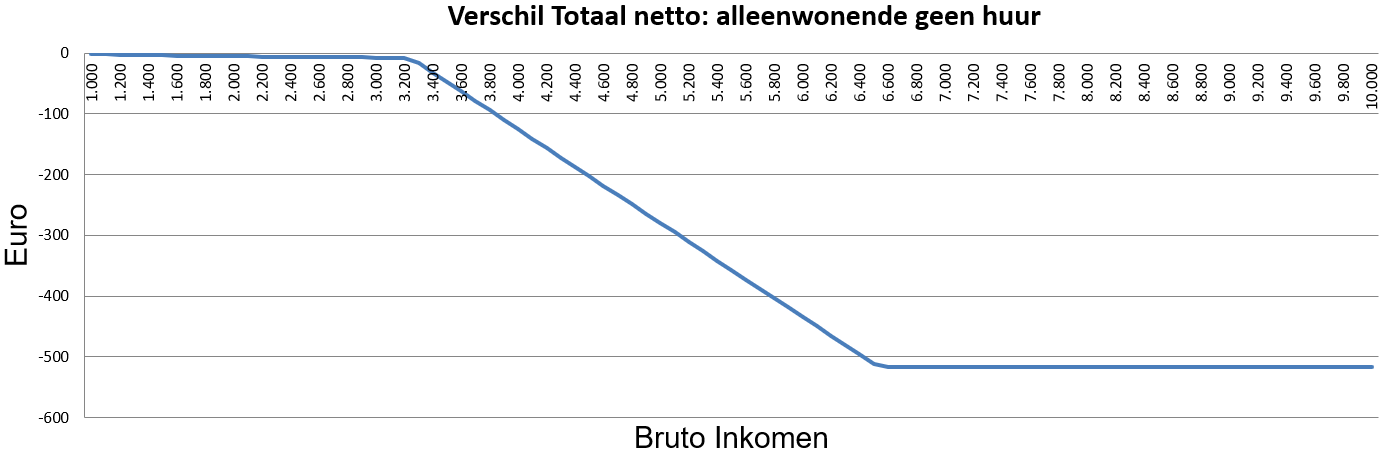
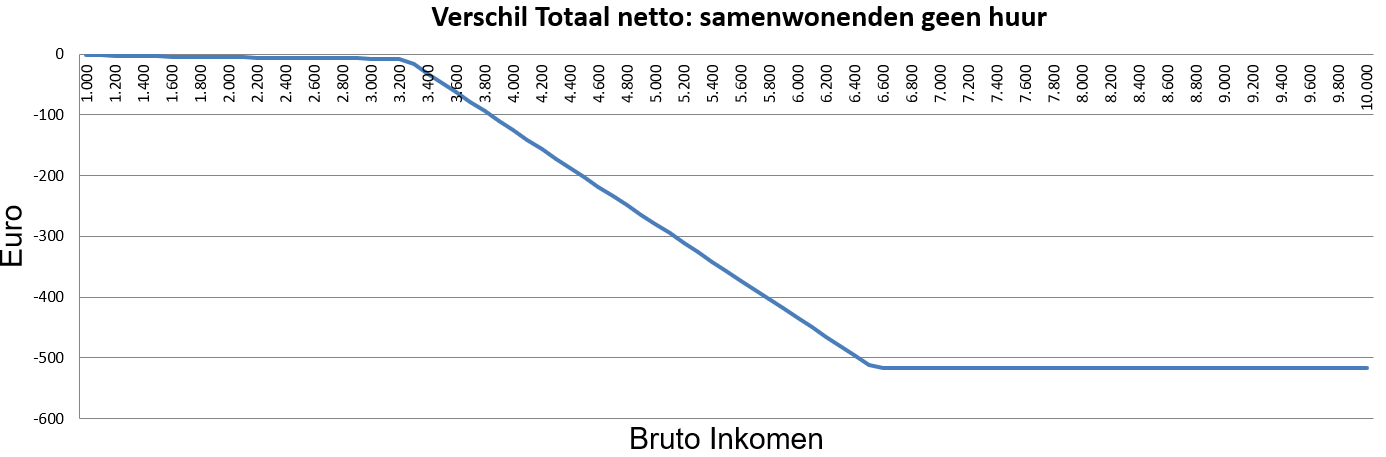 De verschillen bedragen dus honderden euro's per maand. De alleenwonende met een huurwoning komt er het beste vanaf, en de mensen zonder huurwoning het slechtste.
De grenzen van de schijven van de inkomstenbelasting en de percentages kunnen wel worden aangepast, het verschil blijft dan onderling altijd nog een paar honderd euro's per maand.
In plaats van het al dan niet hebben van kinderen, gaat het hier om het al dan niet hebben van een huurwoning.
In plaats van het aantal kinderen en dagen kinderopvang, gaat het hier om de hoogte van de huur. (Bij de huurtoeslag wordt de toeslag over maximaal 932,93 euro huur per maand berekend.)
Daarnaast kent de huurtoeslag, net als het kindgebonden budget, variatie door het aantal volwassen gezinsleden. En nog iets complexer: bij de huurtoeslag gaat het in een deel van de berekening over één of twee volwassenen, en in een ander deel om één, twee of drie volwassenen.
En tot slot speelt ook de hoogte van het (gezamenlijke) inkomen hier een rol.
De maximale huurtoeslag voor een alleenwonende is 525 euro, en voor samenwonenden 537 euro. Vanaf zo'n 4.700 euro bruto per maand is de huurtoeslag 0 euro (dit zijn de cijfers voor 2026; in 2025 werd dat punt al bij 3.400 euro bereikt).
De huurtoeslag zou kunnen worden vervangen door een vast bedrag voor iedereen. Maar, net als bij het kindgebonden budget en de kinderopvangtoeslag, is het logischer om alleen het inkomensafhankelijke deel eraf te halen en niet het hebben van een huurwoning en het huurprijsgedeelte van de berekening van de toeslag.
De huurtoeslag blijft dan bestaan. De nadelen van toeslagen liggen immers in de onzekerheid en variatie van het inkomensafhankelijke deel, niet in het hebben van een huurwoning (net zoals de nadelen van het kindgebonden budget en de kinderopvangtoeslag niet liggen in de kinderen of de opvang, maar in de inkomensafhankelijkheid). Uiteraard verhuizen mensen nog wel eens en veranderd de huurprijs. Maar het woonadres wordt centraal in Nederland vastgelegd, dus dat levert nooit een probleem op. Alleen huurprijzen veranderen, maar dat is maar eens per jaar. Er zijn trouwens wel plannen voor een centrale registratie van de huurprijzen (Rijksoverheid).
De berekening van de huidige huurtoeslag is erg complex en doorloopt acht stappen. In slechts één stap speelt de inkomensafhankelijkheid. Deze stap kan eruit worden gehaald.
De aanpassingen:
- Het laten vervallen van de inkomensafhankelijke formule in de berekening van de huurtoeslag
- Verhoging van de percentages van de 1e en 2e inkomstenbelastingschijf (35,75%->36%, 37,56%->53%, waarbij de schijfgrenzen niet zijn aangepast)
De grenzen van de schijven van de inkomstenbelasting en de percentages kunnen wel worden aangepast, het verschil blijft dan onderling altijd nog een paar honderd euro's per maand.
Conclusie
Het inkomensonafhankelijk maken van de toeslagen geeft zeer wisselende effecten voor verschillende groepen mensen, oplopend tot honderden euro's per maand.
Dit is simpelweg niet op te vangen met alleen het aanpassen van de inkomstenbelastingpercentages.
In dit artikel zijn de schijfgrenzen niet gewijzigd en zijn de arbeidskorting en algemene heffingskorting niet aangepast. Maar hoe je het ook wendt of keert: gezien de grilligheid en complexiteit van de huidige toeslagen kun je dit nooit voor iedereen volledig compenseren.
Het inbouwen van een overgangsmaatregel of een vangnet lijkt dan ook onvermijdelijk.
Het is nu aan de politiek om hierin fundamentele keuzes te maken.
Aanbevelingen
Het weghalen van de toeslagen heeft dus een enorm effect op het netto-inkomen van gezinnen. Je ontkomt dan ook niet aan een grondige aanpassing van het stelsel van de inkomstenbelasting.
In plaats van houtje-touwtjeoplossingen voor de korte termijn, zou de overheid een langetermijnvisie op werk en inkomen moeten vastleggen. Vervolgens zal er een groeipad naartoe moeten worden uitgestippeld. De effecten zijn immers te groot voor een 'big bang'-invoering.
Als je toch het systeem van de inkomstenbelasting gaat aanpassen en een overgangsstrategie gaat bepalen, is het wel zo efficiënt om direct andere hete hangijzers mee te nemen en het vraagstuk over de volle breedte te bekijken.
Visie
Er is een aantal visies dat politieke partijen doorgaans in verkiezingstijd uiten, zonder dat er concrete uitgangspunten worden geformuleerd. Het zijn vaak oneliners waarmee je alle kanten op kunt. Een aantal van de meest gehoorde voorbeelden:
Uitgangspunten
De volgende uitgangspunten zouden kunnen worden gehanteerd:
Oplossing
Er is een oplossing die invulling geeft aan deze uitgangspunten en de visie echt concretiseert:
Deze oplossing zorgt ervoor dat aan de concrete uitgangspunten wordt voldaan en dat er daadwerkelijk invulling wordt gegeven aan de visie:
Plaatjes
Afbeeldingen geven vaak een beter beeld dan woorden en cijfers. Daarom zijn er van deze oplossing ook grafieken gemaakt. Om die te kunnen genereren, zijn wel concrete cijfers nodig.
Als OBI of NIB is daarom uitgegaan van bedragen die online vaak worden genoemd als het gaat om een basisinkomen dat de bijstand en de toeslagen vervangt. Hoewel deze normen nog door het Nibud moeten worden getoetst, zijn ze voor het schetsen van de inkomenseffecten noodzakelijk. De volgende richtbedragen zijn gebruikt:
Een bijkomend voordeel van het hanteren van een tarief van 50% is dat het slechts 0,5%-punt hoger ligt dan het huidige hoogste tarief in de inkomstenbelasting, dat geldt voor het bovenste deel van het topinkomen. Die 49,5% is niet toevallig gekozen: het CPB heeft eerder aangegeven dat met dit percentage het maximale bedrag aan inkomstenbelasting wordt binnengehaald bij inkomens boven de 1,5 ton. Een hoger tarief leidt tot zoveel 'uitwijkgedrag' dat de extra opbrengst erdoor verdwijnt. (Desondanks zijn veel Nederlanders met een topinkomen inmiddels verhuisd naar het buitenland en betalen zij hier niets, zoals de CEO van Heineken.)
Bij het genereren van de grafieken is, net als in de eerdere paragrafen, gekozen voor een start vanaf een bruto-inkomen van 1.000 euro per maand. Aangezien voor alleenwonenden de bijstandsgrens iets hoger ligt en deze voor samenwonenden het dubbele bedraagt, is het allereerste stukje van de lijn in de praktijk niet relevant.
Echter, er is hierboven voor een maximum van 10.000 euro gekozen, omdat het effect voor nog hogere inkomens daar al goed zichtbaar werd.
In deze grafieken is gekozen voor een maximum van 25.000 euro, omdat anders de lijnen naar nog hogere inkomens slecht zichtbaar waren. (Ja, er zijn inkomens via een loondienstverband die nog hoger liggen; het hoogste inkomen in een Nederlands bedrijf lag in 2025 op zo'n 3,5 miljoen euro per maand).
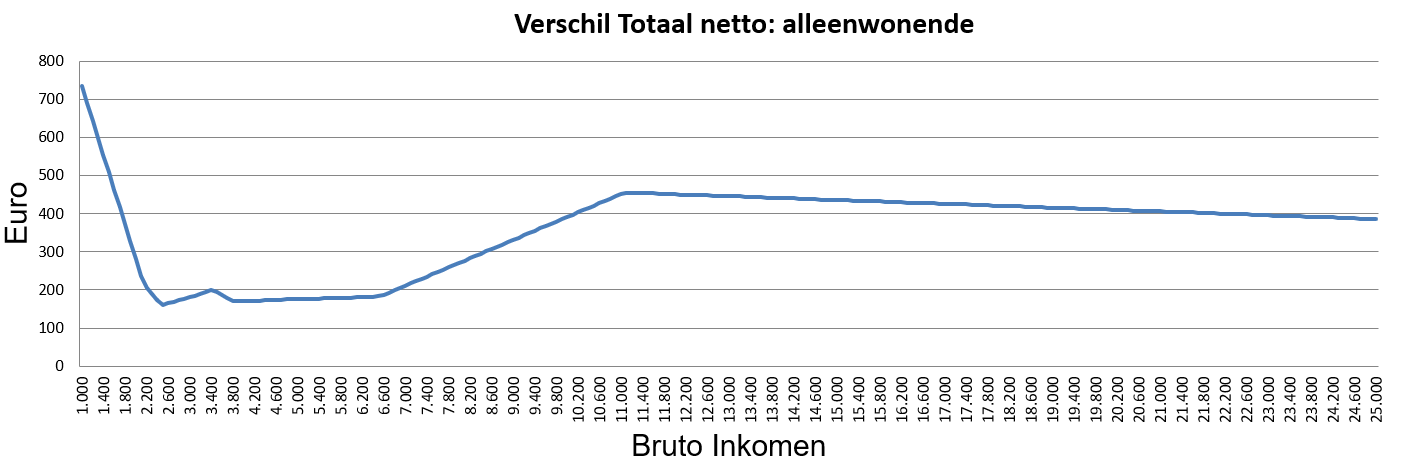
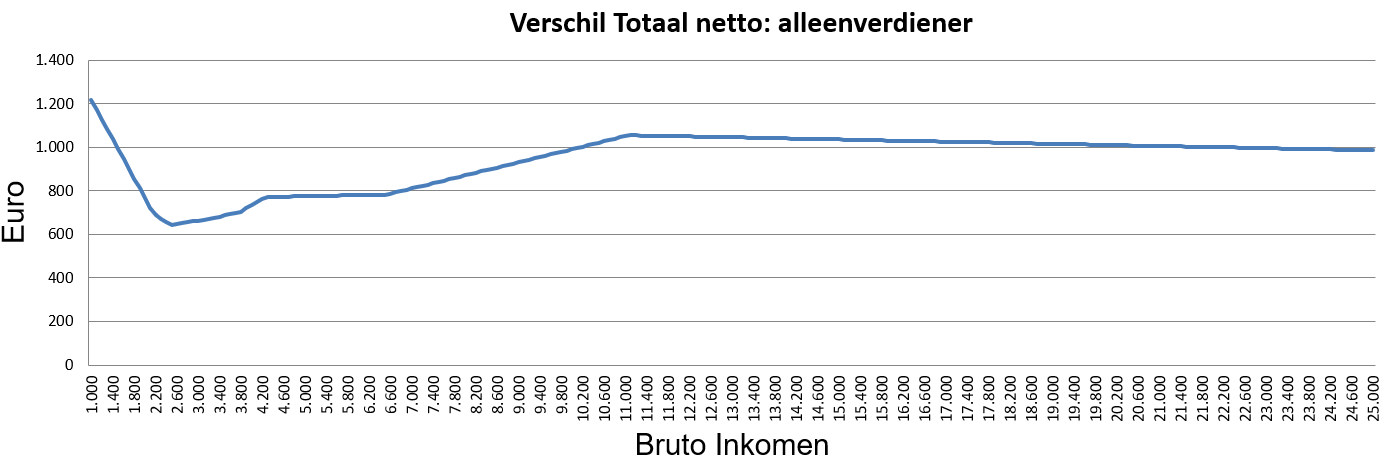
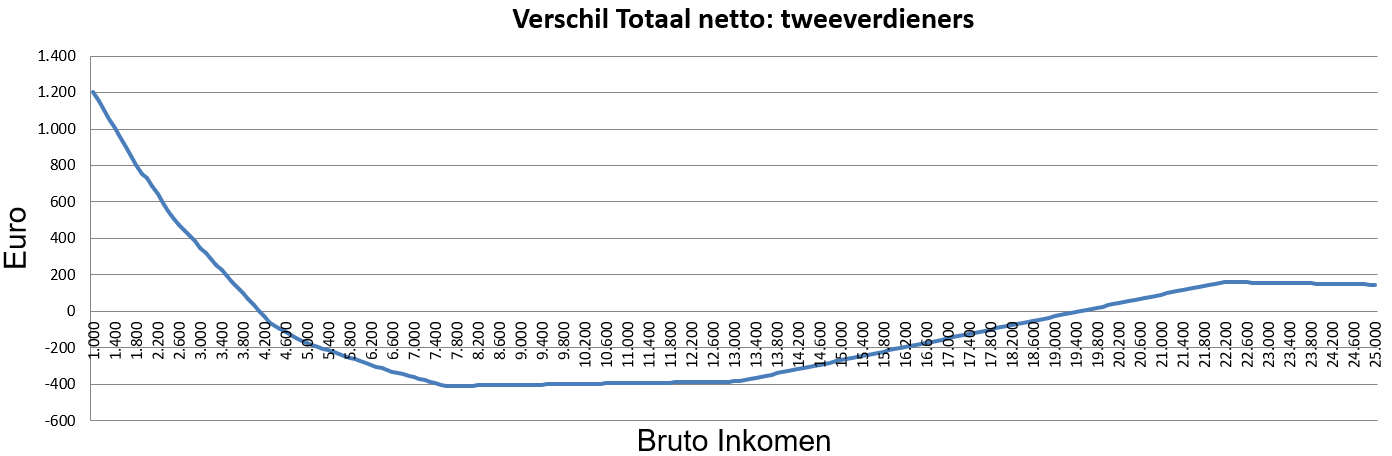
Eerst de alleenwonenden en samenwonenden zonder huurwoning en kinderen, om het meest 'kale' effect te laten zien:
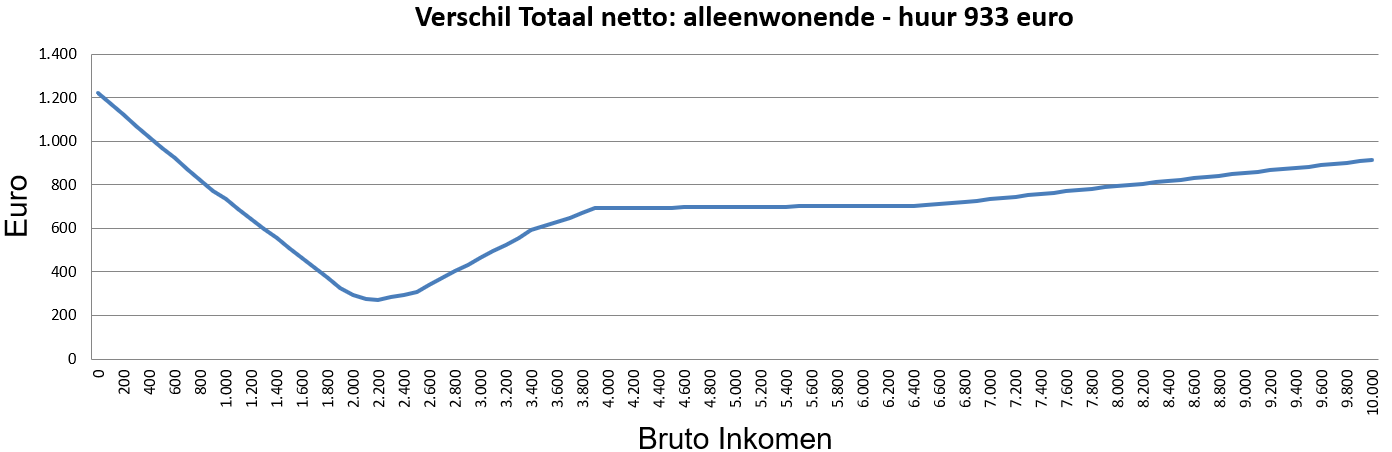
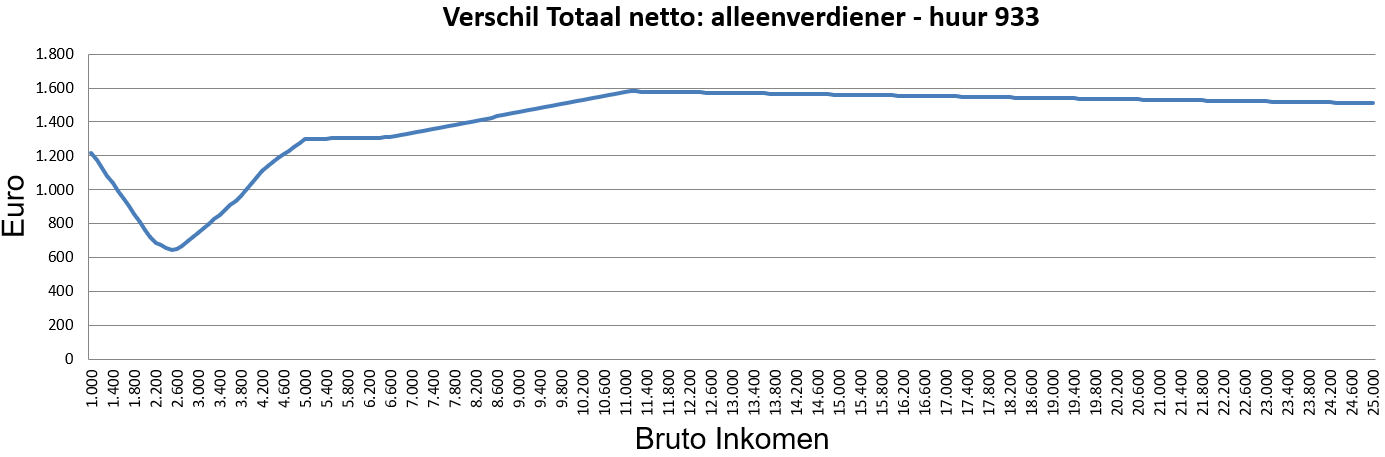
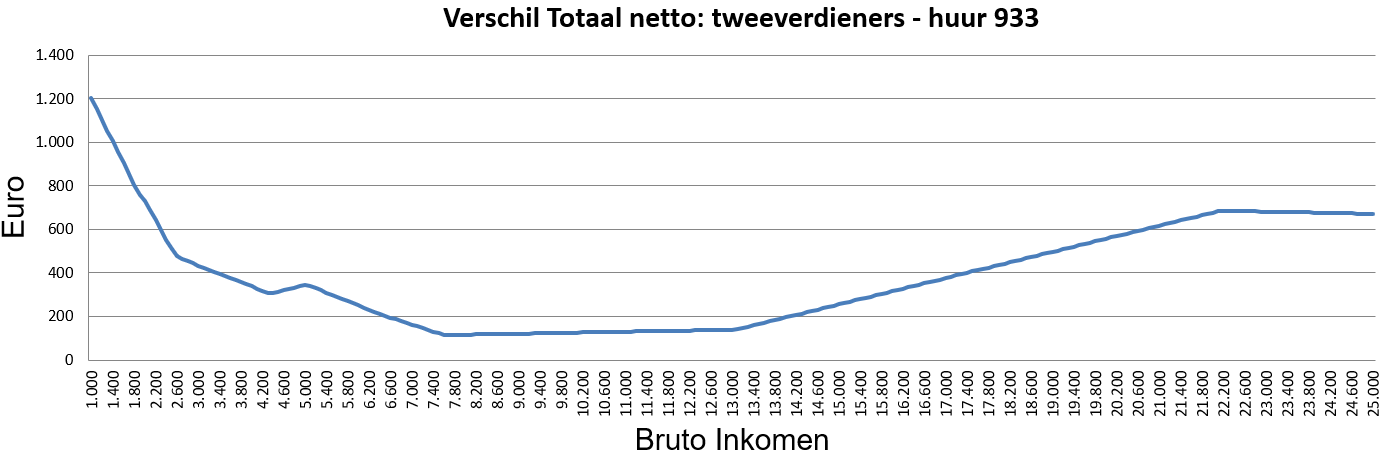
 Dan een aantal vergelijkingen met alleen een huurwoning:
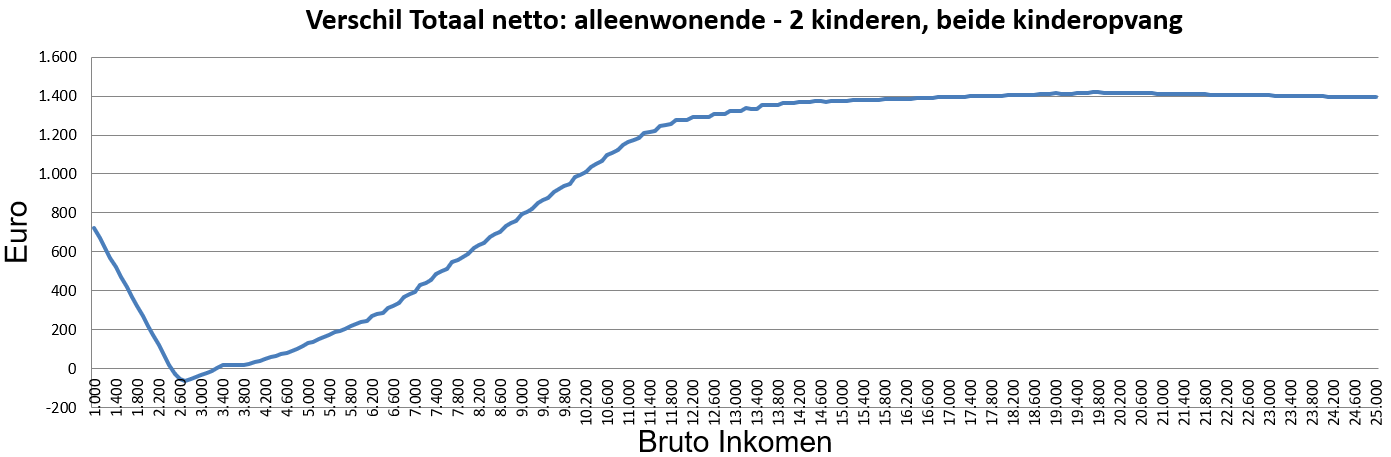
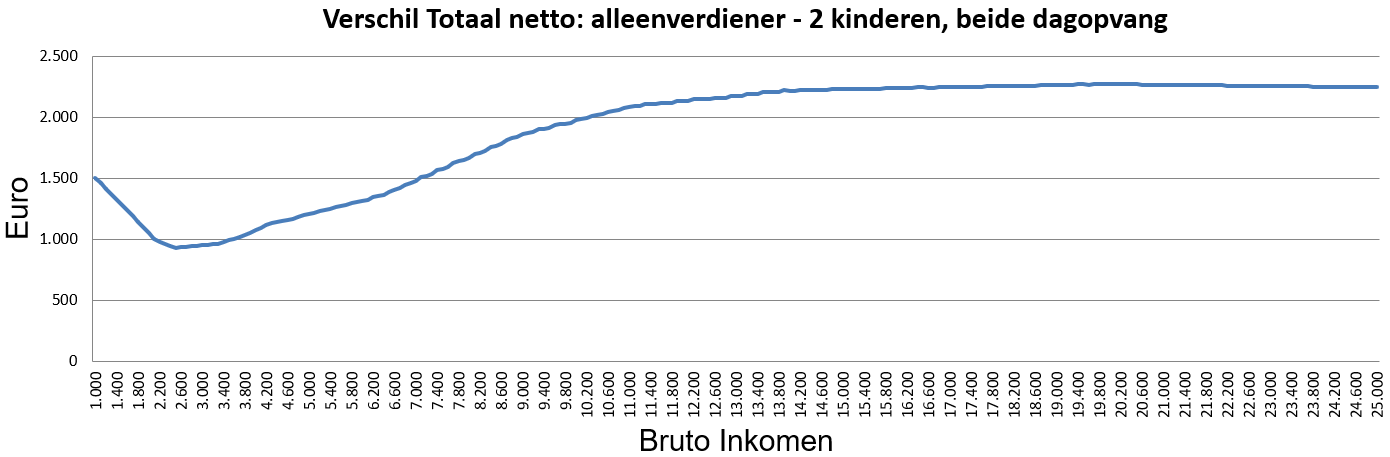
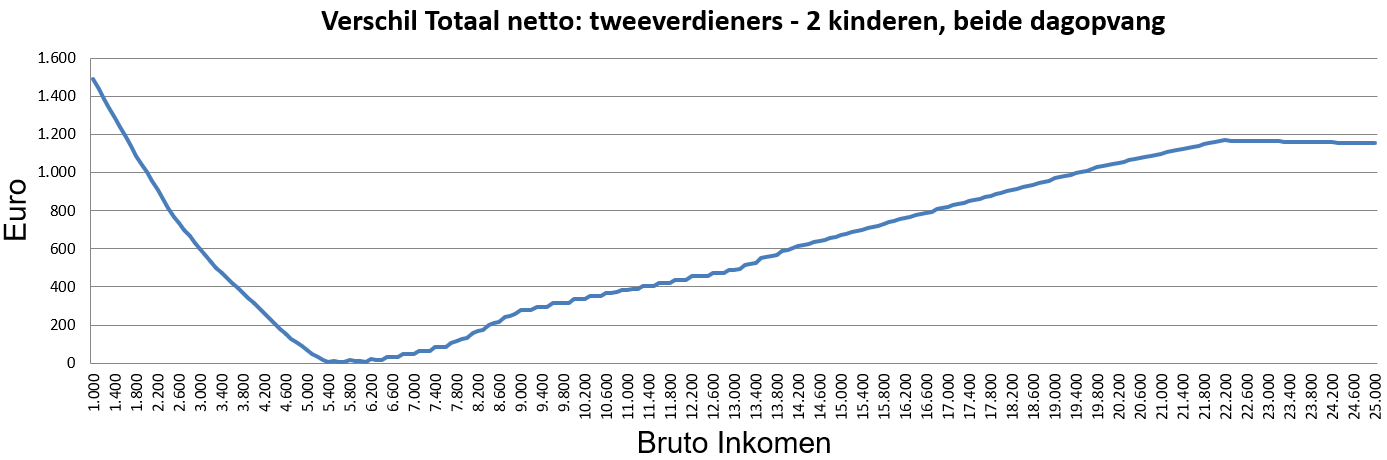
 Vervolgens weer zonder huurwoning, maar met twee kinderen met kinderopvang:
 En tot slot de combinatie van een huurwoning en kinderen:
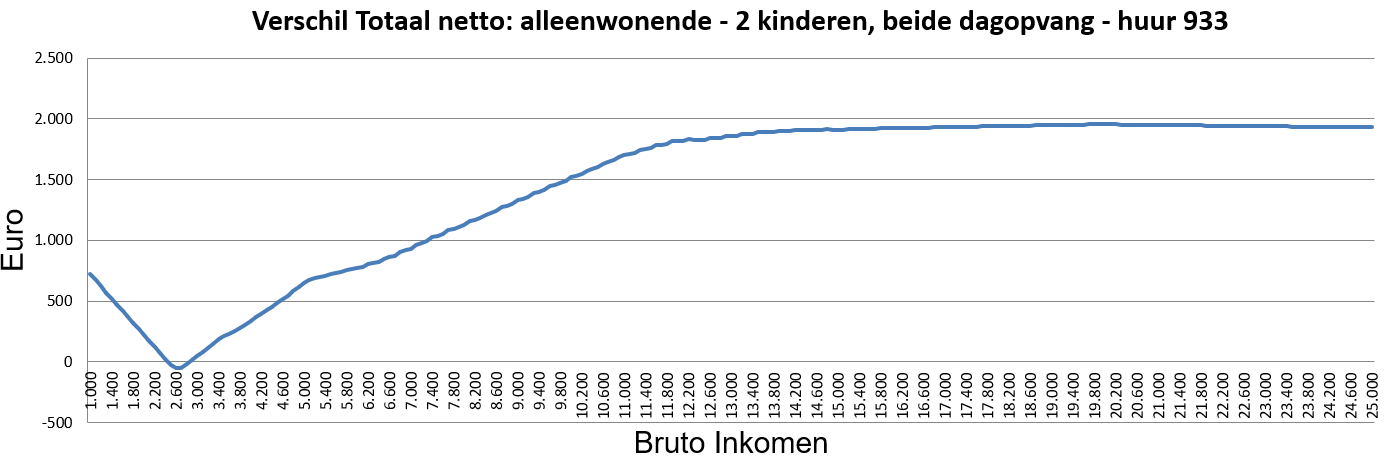
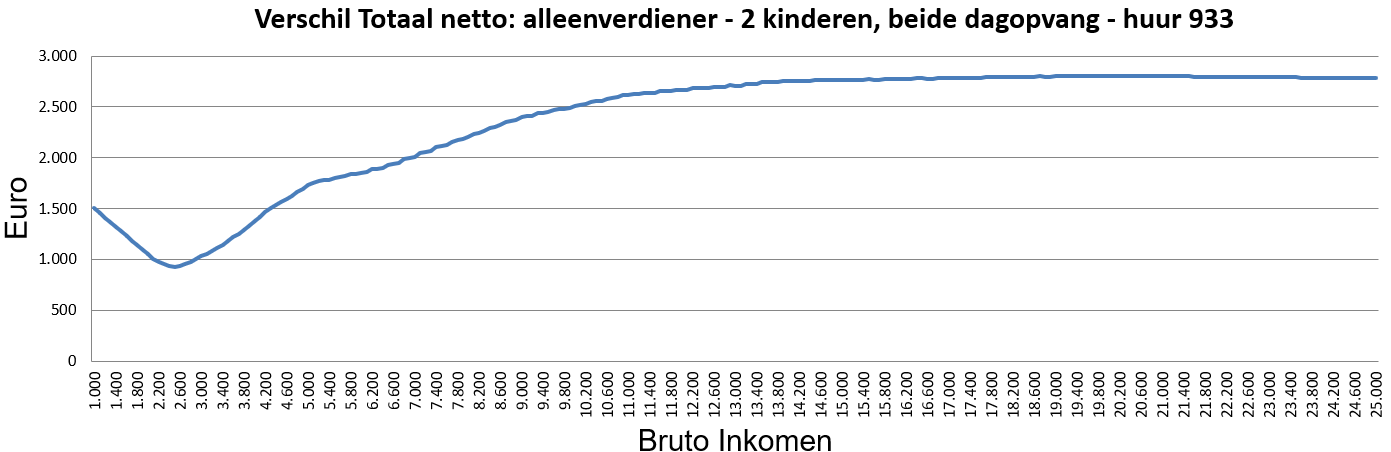
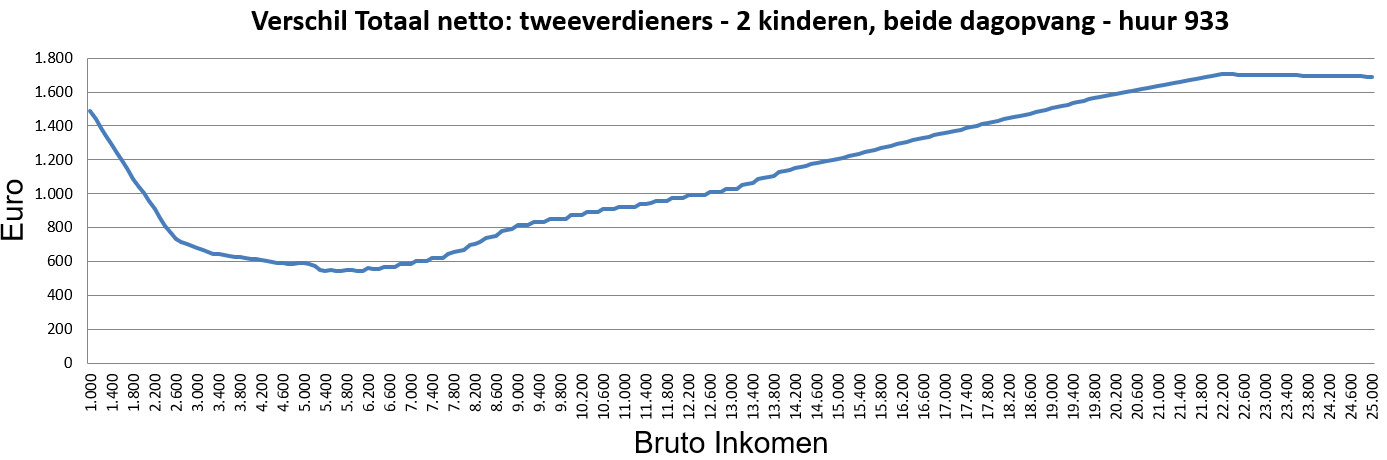
Zoals te zien is, gaat nagenoeg iedereen er op vooruit, maar de verschillen zijn enorm.
Alleen een deel van de tweeverdieners zonder huurwoning gaat erop achteruit, maar dat zal in de praktijk nauwelijks voorkomen.
Bij sommige groepen en inkomens is er amper sprake van vooruitgang. Als het OBI of de NIB dus wordt verlaagd, betekent dat voor bepaalde gezinnen direct een achteruitgang.
Overal is te zien dat de lijn een knik omlaag maakt, soms bij een inkomen onder modaal, soms rond modaal. Daarmee wordt in feite het nivellerende effect zichtbaar van het huidige systeem van de inkomstenbelasting en toeslagen. De marginale druk ligt bij die groep momenteel heel hoog: vaak boven de 50% en soms zelfs tot wel 98%.
Dit gaat de overheid onder de streep dus geld kosten. Ook al levert de hervorming een kostenbesparing op van rond de 5 miljard euro en gaat iedereen over het inkomen uit loondienst 50% inkomstenbelasting betalen – wat best hoog klinkt voor de lagere inkomens.
Vaak wordt er in politieke plannen dan toch weer met inkomstenbelastingschijven gewerkt, worden percentages verhoogd of kiest men voor een afbouw van het OBI of de NIB. Dit levert echter direct forse nadelen op: de concrete uitgangspunten worden dan niet meer in acht genomen en de visie valt behoorlijk in het water.
Als de visie goed is en de uitgangspunten overeind moeten blijven, zal het geld ergens anders vandaan moeten komen of moet de overheid in haar eigen uitgaven snijden.
Aangezien velen met een inkomen boven modaal er flink op vooruitgaan, is het verhogen van het hoge btw-tarief een zeer logische keuze (dit levert zo'n 3,25 miljard euro op per procentpunt verhoging) of box 1 aftrekposten beperken beperken. Minder belasting op inkomen (arbeid) en meer op uitgaven (consumptie). Dat is een principe dat ook door verschillende politieke partijen wordt geroepen. Maar verder dan roepen komt men niet. Ook Rijksfinanciën heeft een pleidooi in die richting beschreven in de beleidsopties 'Bouwstenen voor een beter belastingstelsel'.
Nu nog boter bij de vis...
In plaats van houtje-touwtjeoplossingen voor de korte termijn, zou de overheid een langetermijnvisie op werk en inkomen moeten vastleggen. Vervolgens zal er een groeipad naartoe moeten worden uitgestippeld. De effecten zijn immers te groot voor een 'big bang'-invoering.
Als je toch het systeem van de inkomstenbelasting gaat aanpassen en een overgangsstrategie gaat bepalen, is het wel zo efficiënt om direct andere hete hangijzers mee te nemen en het vraagstuk over de volle breedte te bekijken.
Visie
Er is een aantal visies dat politieke partijen doorgaans in verkiezingstijd uiten, zonder dat er concrete uitgangspunten worden geformuleerd. Het zijn vaak oneliners waarmee je alle kanten op kunt. Een aantal van de meest gehoorde voorbeelden:
- Een rechtvaardige inkomensverdeling
- Werken moet lonen
- De sterkste schouders moeten de zwaarste lasten dragen
Uitgangspunten
De volgende uitgangspunten zouden kunnen worden gehanteerd:
- Iemand die geen inkomen uit werk heeft, ontvangt zoveel netto-inkomen van de overheid dat in de basisbehoeften kan worden voorzien
- Iemand die gaat werken of meer uren gaat werken, behoudt van het extra bruto-inkomen altijd hetzelfde vaste percentage als netto-inkomen
- Over het totale inkomen zal het percentage te betalen inkomstenbelasting progressief moeten zijn
Oplossing
Er is een oplossing die invulling geeft aan deze uitgangspunten en de visie echt concretiseert:
- Een Onvoorwaardelijk Basisinkomen (OBI) of Negatieve inkomstenbelasting (NIB) per huishouden en per persoon*
- Inkomensonafhankelijke vergoedingen voor de zorgverzekering, kinderen, kinderopvang en de huurwoning (voor zover van toepassing)
- Een belastingvrij OBI of NIB gecombineerd met een vlaktaks (flattax) voor bruto-inkomen uit werk
* Dit is dus de 'verbreding' waarover werd gesproken: pak niet alleen de toeslagen aan.
Deze oplossing zorgt ervoor dat aan de concrete uitgangspunten wordt voldaan en dat er daadwerkelijk invulling wordt gegeven aan de visie:
- Met een OBI of NIB kan iedereen in de basisbehoeften voorzien (mits de hoogte door het Nibud is berekend en is onderbouwd dat dit het bestaansminimum dekt)
- Gezinnen met kinderen ontvangen een vast bedrag voor de kinderen en een vast vergoedingspercentage voor de kinderopvang. Gezinnen met een huurwoning ontvangen daarnaast een woonbijdrage die oploopt met de hoogte van de huur
- Doordat men een belastingvrij OBI of NIB ontvangt en over het inkomen uit werk inkomstenbelasting betaalt, loopt het effectieve percentage inkomstenbelasting automatisch op naarmate het inkomen uit werk stijgt*
* Bij geen inkomen uit werk is het percentage inkomstenbelasting 0%. Als iemand een bedrag aan inkomen uit werk verdient dat exact gelijk is aan het OBI/NIB-bedrag, en daar bijvoorbeeld 50% vlaktaks over betaalt, is het effectieve belastingpercentage over het totale inkomen feitelijk 25%. Bij topinkomens loopt dit percentage op tot vlak onder de 50%.
Deze oplossing biedt daarnaast nog een aantal grote voordelen:- Een structurele besparing bij de overheid van rond de 5 miljard euro (Besparing overheid, met name door het volledig vervallen van de Dienst Toeslagen en de hoge aanvraag- en mutatieproceskosten van de bijstand en andere inkomensverzekeringen).
- Lagere werkloosheid: gaan werken vanuit een werkloosheidssituatie wordt niet alleen aantrekkelijk omdat het direct extra geld oplevert, maar het zorgt ook voor aanzienlijk minder stress en risico. Die stress en dat risico ontstaan in het huidige stelsel door de angst om opnieuw (deels) werkloos te worden, waarna er weer een uitkering moet worden aangevraagd met het risico op een tijdelijk inkomensgat of een strafkorting. Of zelfs afwijzing van de aanvraag. Met name bij de WIA ervaren mensen (meer uren) gaan werken nu als een groot financieel risico.
- Overuren, een 13e maand en vakantiebijslag worden niet meer (gevoelsmatig*) extra zwaar belast.
- Geen discussie meer over de AOW-leeftijd en geen ingewikkelde hervorming van de WIA nodig; de AOW** en de WIA gaan immers volledig op in het OBI of de NIB.
* De eenmalige betalingen werden feitelijk nooit zwaarder belast, maar doordat ze bovenop het reguliere inkomen komen, werd dat door de progressiviteit van de belastingschijven en de snellere afbouw van heffingskortingen wel zo ervaren.
** De AOW-uitkering is nu iets hoger dan de bijstand. In deze oplossing vervalt dat automatische voordeel, al blijft een hoger OBI of NIB vanaf een bepaalde leeftijd uiteraard een politieke optie.
** De AOW-uitkering is nu iets hoger dan de bijstand. In deze oplossing vervalt dat automatische voordeel, al blijft een hoger OBI of NIB vanaf een bepaalde leeftijd uiteraard een politieke optie.
Plaatjes
Afbeeldingen geven vaak een beter beeld dan woorden en cijfers. Daarom zijn er van deze oplossing ook grafieken gemaakt. Om die te kunnen genereren, zijn wel concrete cijfers nodig.
Als OBI of NIB is daarom uitgegaan van bedragen die online vaak worden genoemd als het gaat om een basisinkomen dat de bijstand en de toeslagen vervangt. Hoewel deze normen nog door het Nibud moeten worden getoetst, zijn ze voor het schetsen van de inkomenseffecten noodzakelijk. De volgende richtbedragen zijn gebruikt:
- Huishoudtoeslag: 750 euro per maand
- Individueel bedrag per persoon: 600 euro per maand
* P.s.: Doordat er in dit model wel een vorm van huurtoeslag aanwezig blijft, zit er een zekere dubbeling in de cijfers.
Daarnaast moest er gekozen worden voor een percentage voor de vlaktaks. Voor het gemak is uitgegaan van 50%. Dit is voor burgers een gemakkelijk te onthouden tarief, waardoor de berekening van wat je netto overhoudt lekker eenvoudig is: precies de helft. Sterker nog, werkgevers zouden in de cao simpelweg de netto-salarissen kunnen opnemen. Super helder.Een bijkomend voordeel van het hanteren van een tarief van 50% is dat het slechts 0,5%-punt hoger ligt dan het huidige hoogste tarief in de inkomstenbelasting, dat geldt voor het bovenste deel van het topinkomen. Die 49,5% is niet toevallig gekozen: het CPB heeft eerder aangegeven dat met dit percentage het maximale bedrag aan inkomstenbelasting wordt binnengehaald bij inkomens boven de 1,5 ton. Een hoger tarief leidt tot zoveel 'uitwijkgedrag' dat de extra opbrengst erdoor verdwijnt. (Desondanks zijn veel Nederlanders met een topinkomen inmiddels verhuisd naar het buitenland en betalen zij hier niets, zoals de CEO van Heineken.)
Bij het genereren van de grafieken is, net als in de eerdere paragrafen, gekozen voor een start vanaf een bruto-inkomen van 1.000 euro per maand. Aangezien voor alleenwonenden de bijstandsgrens iets hoger ligt en deze voor samenwonenden het dubbele bedraagt, is het allereerste stukje van de lijn in de praktijk niet relevant.
Echter, er is hierboven voor een maximum van 10.000 euro gekozen, omdat het effect voor nog hogere inkomens daar al goed zichtbaar werd.
In deze grafieken is gekozen voor een maximum van 25.000 euro, omdat anders de lijnen naar nog hogere inkomens slecht zichtbaar waren. (Ja, er zijn inkomens via een loondienstverband die nog hoger liggen; het hoogste inkomen in een Nederlands bedrijf lag in 2025 op zo'n 3,5 miljoen euro per maand).
Eerst de alleenwonenden en samenwonenden zonder huurwoning en kinderen, om het meest 'kale' effect te laten zien:
Zoals te zien is, gaat nagenoeg iedereen er op vooruit, maar de verschillen zijn enorm.
Alleen een deel van de tweeverdieners zonder huurwoning gaat erop achteruit, maar dat zal in de praktijk nauwelijks voorkomen.
Bij sommige groepen en inkomens is er amper sprake van vooruitgang. Als het OBI of de NIB dus wordt verlaagd, betekent dat voor bepaalde gezinnen direct een achteruitgang.
Overal is te zien dat de lijn een knik omlaag maakt, soms bij een inkomen onder modaal, soms rond modaal. Daarmee wordt in feite het nivellerende effect zichtbaar van het huidige systeem van de inkomstenbelasting en toeslagen. De marginale druk ligt bij die groep momenteel heel hoog: vaak boven de 50% en soms zelfs tot wel 98%.
Dit gaat de overheid onder de streep dus geld kosten. Ook al levert de hervorming een kostenbesparing op van rond de 5 miljard euro en gaat iedereen over het inkomen uit loondienst 50% inkomstenbelasting betalen – wat best hoog klinkt voor de lagere inkomens.
Vaak wordt er in politieke plannen dan toch weer met inkomstenbelastingschijven gewerkt, worden percentages verhoogd of kiest men voor een afbouw van het OBI of de NIB. Dit levert echter direct forse nadelen op: de concrete uitgangspunten worden dan niet meer in acht genomen en de visie valt behoorlijk in het water.
Als de visie goed is en de uitgangspunten overeind moeten blijven, zal het geld ergens anders vandaan moeten komen of moet de overheid in haar eigen uitgaven snijden.
Aangezien velen met een inkomen boven modaal er flink op vooruitgaan, is het verhogen van het hoge btw-tarief een zeer logische keuze (dit levert zo'n 3,25 miljard euro op per procentpunt verhoging) of box 1 aftrekposten beperken beperken. Minder belasting op inkomen (arbeid) en meer op uitgaven (consumptie). Dat is een principe dat ook door verschillende politieke partijen wordt geroepen. Maar verder dan roepen komt men niet. Ook Rijksfinanciën heeft een pleidooi in die richting beschreven in de beleidsopties 'Bouwstenen voor een beter belastingstelsel'.
Nu nog boter bij de vis...